
Con norme internazionali più restrittive sulle batterie al nichel, crescono le pressioni per decarbonizzare il settore del nichel Indonesiano pesantemente afflitto da centrali a carbone di processo
L’ambizione dell’Indonesia, il maggior produttore di nichel al mondo, di dominare le catene di fornitura del nichel e delle batterie dei veicoli elettrici potrebbe sembrare la manna dal cielo per la transizione verso l’energia pulita.
Nei fatti potrebbe minare gli sforzi globali di decarbonizzare dal momento che gran parte delle strutture industriali sono ancora legate a centrali private a carbone che producono l’energia elettrica espressamente per esse.
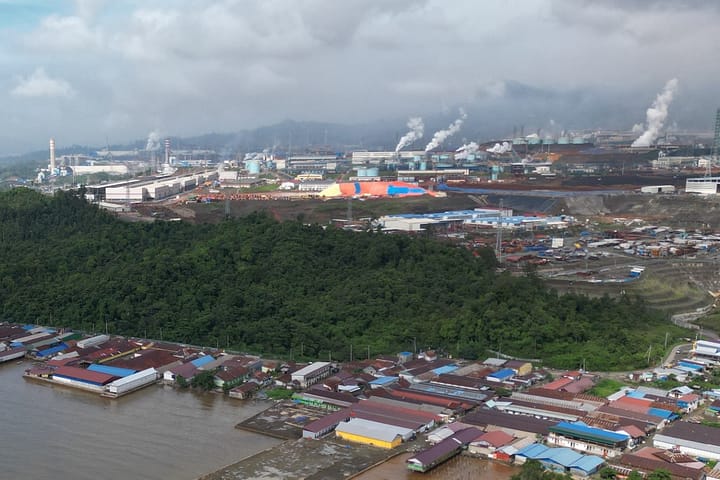
Secondo un rapporto di JETP, Just Energy Transition Partnership, nel 2024 il carbone rappresentava circa 20 gigawatt (GW) dei 26 GW di energia da carbone privata installata in Indonesia.
Il maggiore utilizzatore di questa energia è il settore del nichel, con una capacità installata che ha raggiunto i 13,9 GW nel 2024, seguito dall’industria della carta e della cellulosa (3,2 GW) e dalle zone industriali che forniscono energia e altri servizi a più fabbriche (2,4 GW).
La natura di operazione ad alta intensità di energia delle fonderie spiega il dominio del nichel sull’uso di energia privata, dice Haykal Hubeis, segretario di AP31, associazione industriale delle imprese di fonderia e raffinamento. Queste imprese richiedono operazioni continue ad alta temperatura e carichi di energia costanti.
Per Haykal la transizione ad abbandonare il carbone resta difficile perché molti centri di trattamento del nichel si trovano in aree remote con scarsa connessione elettrica e insufficienti infrastrutture di energia rinnovabile.
“Sfortunatamente il carbone resta la sola fonte energetica capace di dare energia in modo affidabile all’industria del nichel sia dal punto di vista tecnico che di costi”.
Il paradosso della decarbonizzazione
Nel 2022 l’Indonesia emanò il regolamento presidenziale che accelerava lo sviluppo delle energie rinnovabili e vietava nuove centrali elettriche a carbone, esentando tuttavia le centrali a carbone vincolate legate a progetti strategici nazionali.
La raffinazione e vendita del nichel – vale a dire la spinta a trasformare piuttosto che esportare il nichel grezzo in prodotti di maggior valore, dall’acciaio inossidabile ai materiali per batterie– è una delle principali priorità del governo.
Esperti e sostenitori dell’ambiente affermano che ciò ha creato spazio per il continuo sviluppo del carbone vincolato all’interno di una politica intesa a sostenere la transizione energetica.
Percorsi per decarbonizzare il settore del nichel
Katherine Hasan, ricercatrice presso il Centro per la ricerca sull’energia e l’aria pulita (CREA), ha affermato che la decarbonizzazione del settore è fondamentale data la quantità prodotta in Indonesia e dato che il metallo è un ingrediente chiave per le batterie dei veicoli elettrici e altri aspetti della transizione energetica globale.
“Questo è diventato un paradosso per gli sforzi di decarbonizzazione globale perché il nichel indonesiano ha ancora un’impronta di carbonio significativa,” ha affermato Katherine.
In mezzo a queste sfide, diverse aziende hanno iniziato a cercare di decarbonizzare, tra cui Vale Indonesia, una filiale del colosso minerario brasiliano Vale.
Esempi di uscita dal carbonio
La brasiliana Vale ha registrato la minore intensità di carbonio tra i quattro maggiori produttori indonesiani di nichel secondo un rapporto del 2024 della IEEFA, istituto di economia energetica e analisi finanziaria, con 28,7 ton di CO2 per tonnellata di Nichel prodotto.
Nel suo rapporto sulla sostenibilità del 2021, l’azienda ha attribuito le sue minori emissioni all’utilizzo di tre centrali idroelettriche per le sue attività a Sorowako, nel Sulawesi meridionale, che a suo dire sono “in grado di evitare emissioni di CO2 di oltre 1 milione di tonnellate di CO2 equivalente all’anno rispetto alle centrali a carbone”
Dwi Cahya Agung Saputra è un ricercatore presso il centro studi sull’energia di Giacarta, IESR, Istituto per la riforma dei servizi essenziali.
Ha spiegato che queste aziende come Vale si rivolgono a mercati con una crescente preferenza per prodotti a basse emissioni di carbonio o “mercati verdi”. Hanno accesso al capitale, a tecnologie adeguate e ai vantaggi geografici necessari per rendere più fattibile uno sviluppo energetico più pulito, come ad esempio un numero sufficiente di terreni disponibili, ha aggiunto.
La difficoltà di un’industria energivora
Nel frattempo, altri produttori presentano un quadro più complicato. PT Trimegah Bangun Persada Tbk, parte del Gruppo Harita, illustra come le emissioni possano variare anche all’interno della stessa azienda.
L’analisi dell’IEEFA mostra che la sua produzione di ferro-nichel è rimasta ad alta intensità di emissioni, mentre la sua produzione di materiali per batterie ha avuto un’impronta di carbonio molto inferiore, riflettendo diversi requisiti energetici.
Il contrasto mostra perché gli analisti affermano che i percorsi di decarbonizzazione nel settore indonesiano del nichel non possono essere trattati in modo uniforme tra aziende, prodotti o tecnologie.
“Non esiste una soluzione valida per tutti. L’Indonesia è un paese molto complesso e gli sforzi di decarbonizzazione devono essere personalizzati per ogni azienda”, ha affermato Saputra a Dialogue Earth.
Nel giugno 2025, il governo ha lanciato la tabella di marcia nazionale per la decarbonizzazione dell’industria del nichel.
La tabella governativa per decarbonizzare
L’obiettivo è ridurre dell’81% le emissioni di gas serra del settore entro il 2045. Si prevede di raggiungere questo obiettivo principalmente accelerando la diffusione delle energie rinnovabili, al fine di abbandonare l’energia a carbone privata. Un ruolo minore è previsto per l’idrogeno verde e la biomassa e per l’espansione delle infrastrutture del gas naturale.
Il governo sta inoltre elaborando una tabella di marcia più ampia per la decarbonizzazione di nove settori industriali chiave – vale a dire cemento, fertilizzanti, metalli, carta, tessile, prodotti chimici, automotive, alimenti e bevande, vetro e ceramica.
Per quanto riguarda la tabella di marcia sul nichel, Saputra ha affermato che l’IESR ha individuato diverse lacune.
Le lacune della tabella di marcia
Il piano non riconosce la necessità di un cambiamento di paradigma nel modo in cui le energie rinnovabili vengono integrate nella produzione di nichel, ha affermato. Ad esempio, scegliere luoghi adatti per lo sviluppo di fonderie in base al potenziale di energia rinnovabile in loco, anziché in prossimità di giacimenti minerari.
Inoltre, ha affermato che la tabella di marcia non fornisce una valutazione dettagliata del potenziale regionale delle energie rinnovabili o di come potrebbe essere utilizzato, rendendo più difficile tradurre questo cambiamento nella futura pianificazione delle fonderie.
A febbraio, l’IESR ha sviluppato un quadro per aiutare i politici a progettare interventi mirati per decarbonizzare il settore del nichel e in altre industrie ad alta intensità energetica, in particolare quelle che utilizzano centrali elettriche vincolate.
Il rapporto classifica le industrie in sei archetipi, ciascuno dei quali richiede un diverso percorso di decarbonizzazione.
“I commutatori pragmatici” sono industrie pesanti con impianti fossili vincolati preesistenti vicino alla rete PLN di proprietà statale. Questi possono ridurre le emissioni collegandosi alla rete elettrica.
“Chi sta delle zone industriali” sono consumatori di energia elevata all’interno di parchi industriali privati vincolati dalla rete e dalle regole del parco. Questi dovrebbero negoziare con i servizi immobiliari per sviluppare capacità rinnovabile.
“I pionieri delle microreti remote” si trovano in aree estremamente isolate, senza accesso alla rete PLN. Avrebbero bisogno di sistemi ibridi isolati che combinino energia solare e accumulo tramite batterie.
Per quanto riguarda “gli integratori di biorisorse” – che generano significativi sottoprodotti di rifiuti organici – potrebbero convertire i rifiuti organici in energia di base ed energia termica, riducendo il consumo di combustibili fossili e le emissioni legate ai rifiuti.
Necessario il contesto normativo
Dwi ha affermato che questi percorsi proposti funzioneranno solo se il governo creerà un contesto normativo e un quadro giuridico favorevoli. Ciò dovrebbe includere: un sistema trasparente “pedaggio” in cui le aziende pagano una commissione alla rete nazionale per trasmettere elettricità rinnovabile ai propri impianti attraverso la rete; incentivi fiscali e garanzie sui prestiti per le microreti in aree remote; e finanziamenti a basso interesse per progetti di energia rinnovabile ad alto costo.
Inoltre, l’IESR ha lanciato una mappa interattiva dell’Indonesia che descrive in dettaglio il suo potenziale per lo stoccaggio di energia solare, eolica, idroelettrica, da biomassa e idroelettrica pompata. Hanno stimato la capacità rinnovabile totale a 7.879 GW e la capacità idroelettrica pompata a 7.309 GWh.
Katherine ha affermato che numerosi centri studi hanno già proposto percorsi di decarbonizzazione. Il passo successivo spetta ora al governo, che dovrà adottare queste raccomandazioni o stabilire una strategia di decarbonizzazione più concreta e coerente, ha aggiunto.
Crescono le pressioni globali
A livello globale, strumenti politici come la tassa sul carbonio dell’Unione Europea, chiamata Carbon Border Adjustment Mechanism (CBAM), e Battery Passport applicherebbero standard ambientali più severi sui prodotti in nichel e su altri prodotti industriali per ridurre le emissioni e migliorare la trasparenza della catena di approvvigionamento.
Se l’Indonesia vuole seriamente diventare un hub globale delle batterie per veicoli elettrici, ha affermato Katherine, il governo deve agire rapidamente per rimanere competitivo sui mercati globali.
Secondo una ricerca condotta da CREA nel 2026, l’elevata intensità delle emissioni dell’Indonesia sta minando sempre più la competitività dei suoi prodotti a base di nichel, soprattutto nei mercati occidentali.
Nonostante sia stata presumibilmente trainata dalla transizione ai veicoli elettrici, nel 2025 solo il 17% della produzione indonesiana di nichel è entrata nella catena di fornitura delle batterie per veicoli elettrici. Mentre l’83% è stato assorbito dall’industria dell’acciaio inossidabile come mercato finale dominante per il nichel.
Harry Warganegara, direttore esecutivo dell’Associazione indonesiana dell’industria siderurgica (IISIA), ha affermato che il CBAM dovrebbe fungere da campanello d’allarme per l’industria affinché acceleri la decarbonizzazione.
“Gli acquirenti globali richiederanno sempre più dati sulle emissioni, certificazioni e prove che l’acciaio sia prodotto secondo standard ambientali più rigorosi”, ha detto Harry a Dialogue Earth.
Le politiche verdi europee e l’impatto sul Nichel indonesiano
Adinova Fauri, ricercatrice presso il Centre for Strategic and International Studies (CSIS), un centro studi indonesiano, ha affermato che la pressione esercitata dal CBAM e da politiche simili non ha ancora spinto in modo significativo le industrie indonesiane verso la decarbonizzazione.
Uno dei motivi, ha affermato, è che la Cina rimane il principale partner commerciale per molti dei settori indonesiani ad alta intensità energetica, ma non ha applicato lo stesso livello di pressione ambientale degli altri principali mercati.
Adinova ha dichiarato a Dialogue Earth che l’Indonesia non può permettersi di accontentarsi poiché è probabile che sempre più paesi adottino misure commerciali simili legate al carbonio. “L’Indonesia deve prepararsi affinché, quando questi meccanismi diventeranno la nuova norma, le sue industrie saranno pronte a competere”, ha affermato.
Hanna Samosir, Dialogue Earth